Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist der Unterschied zwischen "quantity" und "amount"?
Der Unterschied zwischen "quantity" und "amount" liegt in ihrer Verwendung und Bedeutung. "Quantity" bezieht sich auf die Anzahl oder Menge von etwas, das zählbar ist, wie z.B. Stücke oder Einheiten. "Amount" hingegen bezieht sich auf die Menge von etwas, das nicht zählbar ist, wie z.B. Flüssigkeiten oder Substanzen. **
Welcher Menge Trockenfutter entspricht welche Menge Frischfleisch?
Es gibt keine genaue Umrechnung zwischen Trockenfutter und Frischfleisch, da sie unterschiedliche Zusammensetzungen und Feuchtigkeitsgehalte haben. Eine grobe Richtlinie ist jedoch, dass 100g Trockenfutter etwa 300-400g Frischfleisch entsprechen können. Es ist jedoch wichtig, die individuellen Bedürfnisse des Tieres zu berücksichtigen und gegebenenfalls Rücksprache mit einem Tierarzt zu halten. **
Ähnliche Suchbegriffe für Quantity Menge
Top-Angebote
Produkte zum Begriff Quantity Menge:
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
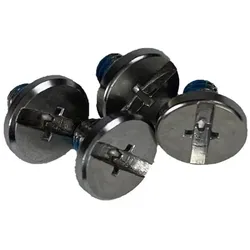
Zebra RFD40, Quantity of 4, Barcode Scanner ZubehörDie Zebra Schraube (Packung mit 4) ist ein essentielles Zubehörteil, das speziell für die Modelle RFD40 Premium und RFD40 Premium Plus Sled entwickelt wurde. Diese Schrauben gewährleisten eine sichere und zuverlässige Befestigung der Geräte und tragen zur Langlebigkeit und Funktionalität der Barcode-Scanner bei. Mit einer Packungsmenge von vier Stück sind Sie bestens ausgestattet, um eventuelle Verschleisserscheinungen zu beheben oder Ersatzteile bereitzuhalten. Die Schrauben sind in einem schlichten Schwarz gehalten und bieten eine einfache Installation, die keine speziellen Werkzeuge erfordert. Dieses Zubehör ist ein unverzichtbarer Bestandteil für alle, die die Leistung ihrer Zebra RFD40 Geräte optimieren möchten. - Entwickelt für RFD40 Premium und Premium Plus Sled - Packung mit 4 Schrauben für umfassende Nutzung - Einfache Installation ohne spezielle Werkzeuge erforderlich.26,26 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Ist die leere Menge in jeder Menge enthalten?
Ist die leere Menge in jeder Menge enthalten? Die leere Menge ist eine spezielle Menge, die keine Elemente enthält. Sie wird oft als Teil der Definition von Mengen verwendet. In der Mathematik wird die leere Menge als Teilmenge jeder Menge betrachtet, da sie keine Elemente enthält und somit in jeder anderen Menge enthalten ist. Somit kann man sagen, dass die leere Menge in jeder Menge enthalten ist. **
-
Was ist die Menge der Häufungspunkte der Menge?
Die Menge der Häufungspunkte einer Menge ist die Menge aller Punkte, zu denen es eine konvergente Teilfolge in der Menge gibt. Das bedeutet, dass diese Punkte "häufig" in der Menge vorkommen. **
-
Wie lautet die Menge der Häufungspunkte einer Menge?
Die Menge der Häufungspunkte einer Menge ist die Menge aller Punkte, die in jeder Umgebung der Menge unendlich oft vorkommen. Diese Punkte können sowohl zur Menge selbst gehören als auch außerhalb der Menge liegen. **


Welche Menge ist immer Teilmenge einer anderen Menge?
Welche Menge ist immer Teilmenge einer anderen Menge? Eine leere Menge ist immer Teilmenge einer anderen Menge, da sie keine Elemente enthält und somit in jede andere Menge enthalten sein kann. Eine Menge ist auch immer Teilmenge von sich selbst, da jede Menge alle ihre eigenen Elemente enthält. Darüber hinaus ist die Menge aller Elemente einer gegebenen Menge immer eine Teilmenge dieser Menge. Schließlich ist die Menge der echten Teilmengen einer gegebenen Menge auch immer eine Teilmenge dieser Menge. **
Ist das Element der leeren Menge eine echte Teilmenge der Menge mit der leeren Menge?
Ja, das Element der leeren Menge ist eine echte Teilmenge der Menge mit der leeren Menge. Da die leere Menge keine Elemente enthält, ist sie eine Teilmenge jeder Menge, einschließlich sich selbst. **
Top-Angebote
Produkte zum Begriff Quantity Menge:
-
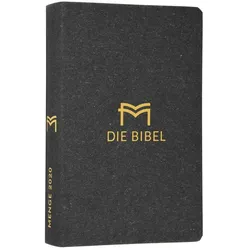
Die Bibel - Menge 2020, Fachbücher von Hermann August MengeFlexibler Umschlag, Farbschnitt 2. Auflage 2020. Die Menge-Übersetzung besticht durch ihre schöne und würdevolle Sprache und brilliert durch ihre Genauigkeit in der Wiedergabe des Grundtextes. Sie ist eine sehr gründliche Arbeit eines Sprachenkenners und gekonnten Anwenders. Seine Bemühungen um grundtextliche Genauigkeit einerseits und die sinnvolle Hinwendung zur flüssigen und damit auch verständlichen Lesbarkeit andererseits sind ihm im vollen Umfang gelungen. Die Menge 2020 ist eine gründliche Revision der Menge-Bibel von 1939. Besonders die Fussnoten wurden wesentlich erweitert!.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales und Europäisches Steuerrecht, Fachbücher von Florian HaaseWer sich mit dem deutschen Steuerrecht beschäftigt, kommt nicht mehr ohne Grundkenntnisse im internationalen Steuerrecht aus. Hier setzt das vorliegende Lehrbuch an: Es führt in diejenigen Rechtsnormen und Verwaltungsvorschriften ein, die zu beachten sind, wenn ein steuerrechtlicher Sachverhalt Auslandsbeziehungen aufweist. Erläutert werden die Grundprinzipien und Strukturen des deutschen internationalen Steuerrechts sowie des europäischen Steuerrechts. Dabei wird besonderer Wert auf Systematik und Verständlichkeit gelegt; viel wichtiger als Spezialwissen ist die sichere Beherrschung der grossen Leitlinien. Dargestellt werden – unter besonderer Berücksichtigung des Ertragsteuerrechts – die verschiedenen Arten persönlicher und sachlicher Steuerpflichten, die Konsequenzen der Begründung und Aufgabe steuerlicher Anknüpfungspunkte im Inland, das deutsche Aussensteuerrecht nebst den Grundzügen von Verrechnungspreisen, das Recht der Doppelbesteuerungsabkommen sowie das europäische Steuerrecht (mit Schwerpunkt auf den Grundfreiheiten und der Frage, wann eine nationale steuerliche Norm als gemeinschaftsrechtswidrig einzustufen ist). In die systematische Darstellung eingearbeitete Beispielsfälle stellen stets den praktischen Bezug her.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Internationales Steuerrecht, Fachbücher von Kay-Michael WilkeKenntnisse im internationalen Steuerrecht werden in der steuerlichen Ausbildung immer wichtiger. Mit dem „Wilke“ sichern Sie sich einen umfassenden und fundierten Einstieg in diese komplexe Materie. Leicht verständlich und anschaulich vermittelt dieses Standardlehrbuch Ihnen alle relevanten Grundlagen des internationalen Steuerrechts. Der Aufbau des Buchs orientiert sich dabei sowohl an den Bedürfnissen der Ausbildung als auch denen der Praxis. Als idealer Begleiter unterstützt es Sie in jeder Phase Ihrer beruflichen Entwicklung - von den ersten Schritten in der Steuerberater-Ausbildung bis hin zur erfolgreich abgeschlossenen Weiterbildung zum Fachberater für internationales Steuerrecht. Die 17. Auflage berücksichtigt die Entwicklung auf dem Gebiet des internationalen Steuerrechts in Gesetzgebung, Rechtsprechung, Literatur und Verwaltung bis Ende August 2024. Rechtsstand: 31. 8. 2024. Inhaltsverzeichnis: Kapitel 1: Einführung in das internationale Steuerrecht, Grundlagen, Grundbegriffe, Übersicht. Kapitel 2: Steuerinländer mit Auslandsbeziehungen - Die Einzelsteuergesetze. Kapitel 3: Das Recht der Doppelbesteuerungsabkommen. Kapitel 4: Besonderes Aussensteuerrecht. Kapitel 5: Die Europäische Union. Kapitel 6: Verrechnungspreise. Kapitel 7: Steuerausländer mit Inlandsbeziehungen - Die Einzelsteuergesetze.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen "quantity" und "amount"?
Der Unterschied zwischen "quantity" und "amount" liegt in ihrer Verwendung und Bedeutung. "Quantity" bezieht sich auf die Anzahl oder Menge von etwas, das zählbar ist, wie z.B. Stücke oder Einheiten. "Amount" hingegen bezieht sich auf die Menge von etwas, das nicht zählbar ist, wie z.B. Flüssigkeiten oder Substanzen. **
-
Welcher Menge Trockenfutter entspricht welche Menge Frischfleisch?
Es gibt keine genaue Umrechnung zwischen Trockenfutter und Frischfleisch, da sie unterschiedliche Zusammensetzungen und Feuchtigkeitsgehalte haben. Eine grobe Richtlinie ist jedoch, dass 100g Trockenfutter etwa 300-400g Frischfleisch entsprechen können. Es ist jedoch wichtig, die individuellen Bedürfnisse des Tieres zu berücksichtigen und gegebenenfalls Rücksprache mit einem Tierarzt zu halten. **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Ist die leere Menge in jeder Menge enthalten?
Ist die leere Menge in jeder Menge enthalten? Die leere Menge ist eine spezielle Menge, die keine Elemente enthält. Sie wird oft als Teil der Definition von Mengen verwendet. In der Mathematik wird die leere Menge als Teilmenge jeder Menge betrachtet, da sie keine Elemente enthält und somit in jeder anderen Menge enthalten ist. Somit kann man sagen, dass die leere Menge in jeder Menge enthalten ist. **
Ähnliche Suchbegriffe für Quantity Menge
-
Spezialwissen Internationales Steuerrecht, Fachbücher von Detlef Pieske-KontnyDas Fachbuch "Spezialwissen Internationales Steuerrecht" bietet eine umfassende Analyse der Gewinnaufteilung bei ausländischen Betriebsstätten. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Mit einem kartonierten Einband und einer Seitenanzahl von 220 ist das Buch sowohl handlich als auch informativ. Die erste Auflage, die im Jahr 2025 veröffentlicht wird, behandelt relevante Themen und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen und praktischen Herausforderungen, die bei der Gewinnaufteilung in internationalen Kontexten auftreten können. Verfasst in deutscher Sprache, ist dieses Sachbuch eine wertvolle Ressource für Studierende, Praktiker und alle, die sich mit den aktuellen Entwicklungen im Steuerrecht vertraut machen möchten. Es kombiniert theoretische Grundlagen mit praktischen Beispielen und ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit internationalen steuerrechtlichen Fragestellungen beschäftigen.77,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra RFD40, Quantity of 4, Barcode Scanner ZubehörDie Zebra Schraube (Packung mit 4) ist ein essentielles Zubehörteil, das speziell für die Modelle RFD40 Premium und RFD40 Premium Plus Sled entwickelt wurde. Diese Schrauben gewährleisten eine sichere und zuverlässige Befestigung der Geräte und tragen zur Langlebigkeit und Funktionalität der Barcode-Scanner bei. Mit einer Packungsmenge von vier Stück sind Sie bestens ausgestattet, um eventuelle Verschleisserscheinungen zu beheben oder Ersatzteile bereitzuhalten. Die Schrauben sind in einem schlichten Schwarz gehalten und bieten eine einfache Installation, die keine speziellen Werkzeuge erfordert. Dieses Zubehör ist ein unverzichtbarer Bestandteil für alle, die die Leistung ihrer Zebra RFD40 Geräte optimieren möchten. - Entwickelt für RFD40 Premium und Premium Plus Sled - Packung mit 4 Schrauben für umfassende Nutzung - Einfache Installation ohne spezielle Werkzeuge erforderlich.26,26 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
HPE 1 Year Service Credits Quantity 10 Service1 Year Service Credits Quantity 10 ServiceHPE Service Credits bieten dem Kunden die Flexibilität, aus einer Vielzahl spezieller Serviceangebote zu wählen. Dazu gehören Bewertungen, Leistungsanalysen, Firmware-Management, Professional Services und betriebliche Best Practices als Ergänzung zu den unter der aktiven Garantie oder der Supportservices-Leistung von HPE erbrachten Services. Die Serviceaktivitäten decken ein breites Spektrum an IT-Technologiedomänen ab, einschließlich traditioneller interner IT, Big Data, Converged Infrastructures und Hybrid-Cloud-Infrastrukturen. Dank des Credit-Systems kann der Kunde genau die Services auswählen, die er benötigt, und zwar dann, wenn er sie benötigt. So kann er die IT-Leistung maximieren und seine Geschäftsziele erreichen.2587,69 €*Versand: 8,93 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Menge der Häufungspunkte der Menge?
Die Menge der Häufungspunkte einer Menge ist die Menge aller Punkte, zu denen es eine konvergente Teilfolge in der Menge gibt. Das bedeutet, dass diese Punkte "häufig" in der Menge vorkommen. **
-
Wie lautet die Menge der Häufungspunkte einer Menge?
Die Menge der Häufungspunkte einer Menge ist die Menge aller Punkte, die in jeder Umgebung der Menge unendlich oft vorkommen. Diese Punkte können sowohl zur Menge selbst gehören als auch außerhalb der Menge liegen. **
-
Welche Menge ist immer Teilmenge einer anderen Menge?
Welche Menge ist immer Teilmenge einer anderen Menge? Eine leere Menge ist immer Teilmenge einer anderen Menge, da sie keine Elemente enthält und somit in jede andere Menge enthalten sein kann. Eine Menge ist auch immer Teilmenge von sich selbst, da jede Menge alle ihre eigenen Elemente enthält. Darüber hinaus ist die Menge aller Elemente einer gegebenen Menge immer eine Teilmenge dieser Menge. Schließlich ist die Menge der echten Teilmengen einer gegebenen Menge auch immer eine Teilmenge dieser Menge. **
-
Ist das Element der leeren Menge eine echte Teilmenge der Menge mit der leeren Menge?
Ja, das Element der leeren Menge ist eine echte Teilmenge der Menge mit der leeren Menge. Da die leere Menge keine Elemente enthält, ist sie eine Teilmenge jeder Menge, einschließlich sich selbst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.